 Aktuální číslo časopisu Ekonom

 Vojtěch Wolf
Pondělní ráno finančního ředitele středně velké firmy dnes může vypadat poměrně tradičně. Zkontroluje zůstatky na účtech, otevře účetnictví, projde splatné faktury a začne počítat, zda bude mít firma za měsíc dostatek hotovosti. Za několik let může stejná práce vypadat jinak. Finanční ředitel otevře firemní systém a ten mu rovnou ukáže, jak bude firma na tom s hotovostí za šest týdnů. Nebo už se to vše obejde bez finančního ředitele?
Systém totiž rovnou navrhne například posun některých plateb, jak využít volné prostředky na jiném účtu nebo vymyslí krátkodobé financování pro nastalou situaci. Je to projev procesu, při němž bankovní služby přestávají být odděleným místem, kam firma chodí vyřizovat finance. Začínají se stávat součástí jejích systémů, ve kterých už stejně pracuje.
Banka se stěhuje do firmy
Dosavadní digitalizace bankovnictví byla především procesem přesunu z papíru na monitor. Místo návštěvy pobočky klient použil internetové bankovnictví a místo autogramu na dokument elektronický podpis. Teď je v další fázi. „Banka se postupně přesouvá z role dodavatele jednotlivých produktů do role infrastruktury, která je součástí každodenního finančního řízení firmy,“ říká Filip Zeman, šéf firemního bankovnictví České spořitelny. Její George Business dnes používá téměř 20 tisíc firem, které v něm měsíčně provedou více než dva miliony transakcí. Přibyl také první firemní úvěr, který lze při splnění podmínek sjednat celý online.
Podobným směrem se vydávají i další banky. „V příštích letech budou firmy stále méně řešit, kde končí jejich vlastní systémy a kde začíná banka. Bankovní služby budou přirozenou součástí podnikových procesů a rozhodování,“ říká Pavel Prokop, šéf firemního bankovnictví ČSOB.
Finanční systém začne předvídat
Třeskuté změny umožní umělá inteligence. Dnešní firemní bankovnictví především ukazuje daný stav. Kolik má firma na účtech, jaké platby odešly, jaké peníze přijdou nebo jaký je stav úvěru. Budoucí systém by měl umět říct něco podstatně užitečnějšího: co se pravděpodobně stane.
Bankovní systém už nemusí jen ukazovat, co se stalo. Díky AI může upozornit na rizika a nabídnout doporučení dřív, než se projeví.
Vezměme onen příklad, že dejme tomu za šest týdnů může mít firma problém s hotovostí. Bankovní systém na to nejen upozorní, ale také vysvětlí proč a nabídne možnosti řešení. Podle Zemana je největší potenciál AI ve firemním bankovnictví právě v přechodu od popisu minulosti k podpoře budoucího rozhodování.
„Dnes jsou firemní bankovní systémy primárně zdrojem informací. V příštích letech budou díky AI stále více fungovat jako inteligentní vrstva nad finančními daty, která dokáže upozornit na vznikající trendy, odhalit potenciální rizika a nabídnout doporučení ještě předtím, než se projeví v hospodaření firmy,“ potvrzuje pak Michal Vytiska, Strategic Business Development Manager v Komerční bance.
V praxi už banky AI používají. Česká spořitelna například při zpracování a ověřování dokumentů nebo při analýze úvěrů. Komerční banka ji využívá při přípravě úvěrových návrhů, analýze finančních dat či hledání neobvyklých vzorců při ověřování klientů. Zatím platí, že AI nemá být novým finančním ředitelem, spíš jeho finančním radarem.
Když si počítače začnou povídat
Aby se tato vize mohla naplnit, musí se propojit systémy, které dnes často fungují odděleně. Nové technologie ale umožňují tento model změnit. „Pokud účetní potřebuje zaplatit faktury, finanční ředitel zkontrolovat cash flow nebo zajistit financování, nedává smysl, aby kvůli tomu museli přecházet mezi několika systémy. Budoucnost vidím v modelu, kdy bankovní služba přijde za firmou tam, kde firma pracuje,“ říká Jaroslav Kravčenko, expert Raiffeisenbank na digitální firemní bankovnictví. A podle něj je to vlastně dobrá zpráva. Banka může z obrazovky zmizet právě proto, že bude firmě blíž než kdy dřív.
Infografika
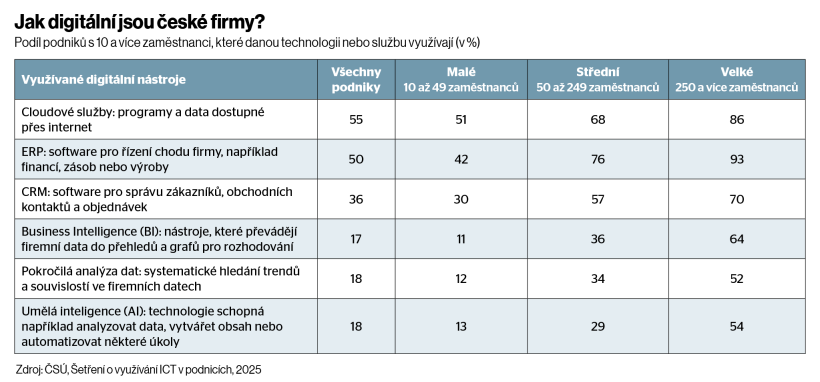
Právě tady přichází na scénu to, čemu se říká API: rozhraní, díky němuž si mohou různé počítačové systémy automaticky předávat informace.
Banka pošle data, účetní systém je zpracuje, platba se spáruje s fakturou a člověk zasáhne jen tehdy, když něco nesedí. Pokud firma potřebuje financování, systém může na základě dostupných dat vyhodnotit situaci a nabídnout konkrétní řešení přímo v prostředí, kde finanční ředitel pracuje. Nejde přitom jen o technologickou vizi. Podle Komerční banky její API propojení s firemními systémy už využívají tisíce firem. Bankovní služby jsou dostupné z desítek firemních účetních a ekonomických systémů a počet napojení roste přibližně o desítky procent ročně.
Co tedy zůstane na člověku? Nejprve se budou automatizovat činnosti s jasnými pravidly a vysokého objemu, říká Zeman. Párování plateb, zpracování faktur, kontrola dokumentů, výpisy, základní reporting nebo jednodušší financování.
Banka může z obrazovky zmizet právě proto, že bude firmě blíž než kdy dřív. Bankovní služby se přesunou přímo do jejích systémů.
Komerční banka podobně pracuje na automatizaci úvěrování, ověřování klientů nebo platebních procesů. Kolik administrativy tím nakonec zmizí, zatím podle Vytisky přesně neví. „Zřejmě se však bude díky AI jednat o významnou část,“ říká. Opačným směrem se bude posouvat lidská práce. Čím více rutiny zvládnou technologie, tím větší význam budou mít činnosti, kde nestačí postupovat podle předem daného algoritmu. „Člověk naopak zůstane důležitý tam, kde je potřeba chápat podnikatelský záměr, pracovat s nejistotou, strukturovat složitou transakci nebo převzít odpovědnost za významné rozhodnutí,“ vysvětluje Zeman.
Jak to pochopit? Zatímco počítač bude řešit, zda byla správně spárována platba, člověk rozhodne, zda má firma koupit nový stroj.
Zaujal vás článek? Pošlete odkaz svým přátelům!
Tento článek je odemčený. Na tomto místě můžete odemykat zamčené články přátelům, když si pořídíte předplatné.

Newsletter týdeníku Ekonom.
Odhlásit se můžete kdykoliv.
Přihlášením k newsletteru beru na vědomí, že dochází ke sbírání a zpracování osobních údajů. Více informací o zásadách ochrany osobních údajů naleznete ZDE.




