 Aktuální číslo časopisu Ekonom

 Jan Němec
Namísto poklidné dovolené přinesl letošní srpen zhruba třem stovkám zaměstnanců plzeňské společnosti JTEKT špatnou zprávu. Výrobce automobilových dílů oznámil v rámci rozsáhlé restrukturalizace propouštění. O práci ve více než dvacet let fungující fabrice přijde skoro polovina zaměstnanců. „Propouštění se týká výrobních i nevýrobních pracovníků,“ komentoval personální ředitel firmy Jan Jiřík.
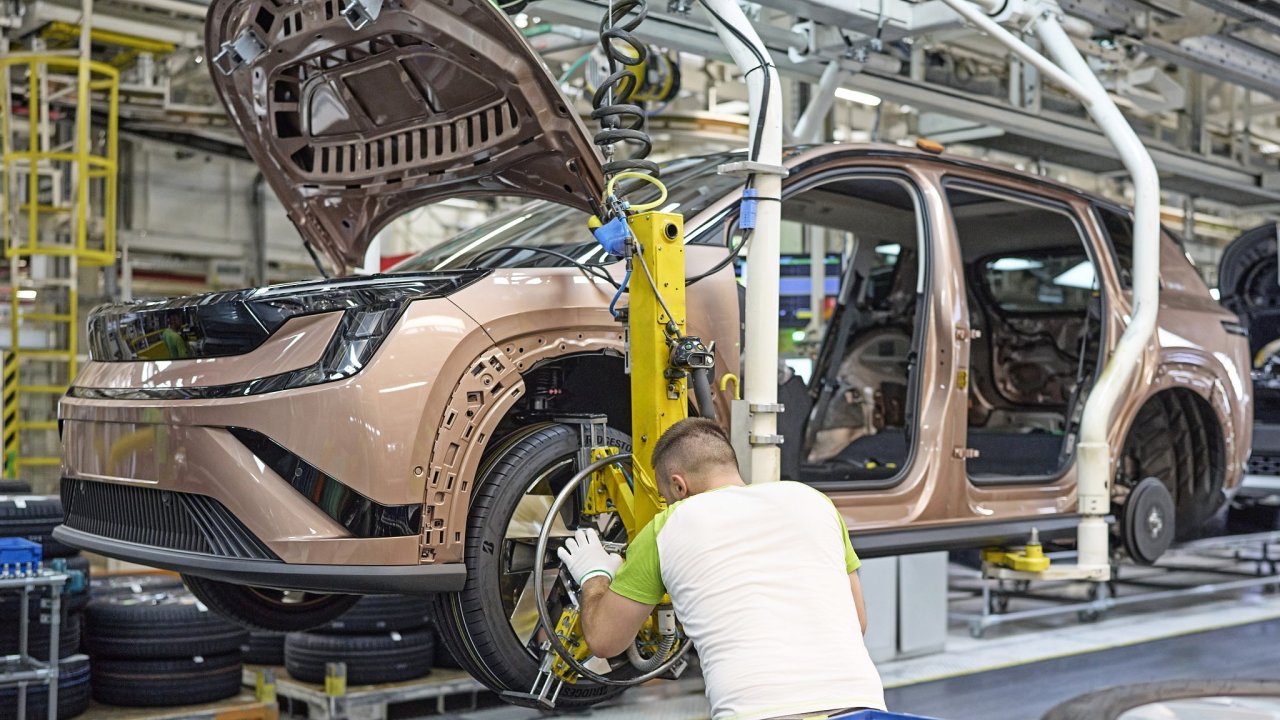
Podobnou neradostnou novinku oznámilo letos zaměstnancům už několik dodavatelských firem z automotive. Jablonecká fabrika Megatech Industries nebo rychnovská Inteva Products dokonce ohlásily úplné ukončení výroby. K nim lze připočíst závody Adientu v České Lípě a Stráži pod Ralskem, jejichž uzavření firma oznámila už dříve.
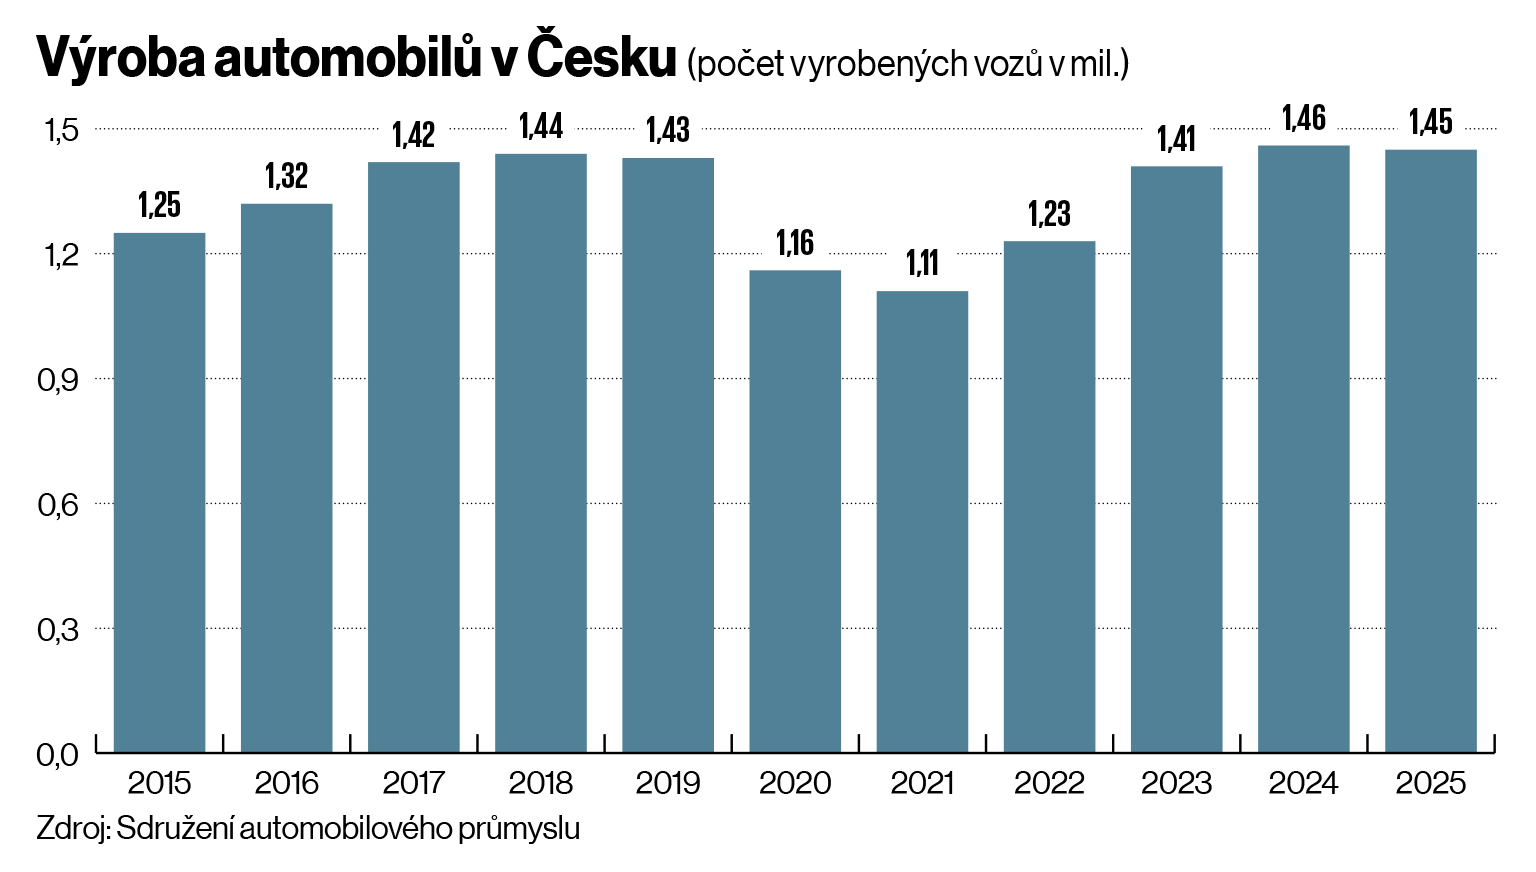
Zprávy o problémech jsou v kontrastu s výsledky automobilek v Česku v čele se Škodou Auto. Jejich produkce v prvním pololetí meziročně vzrostla a loňský rok byl druhý nejsilnější v historii. Jak je možné, že výrobci komponentů v zemi, která patří mezi evropské automobilové premianty, mají problémy? A jaké ztráty pracovních míst hrozí v dalších letech?
Dodavatelé versus automobilky
Případy z úvodu zatím neznamenají, že by se celý český dodavatelský řetězec řítil do krize. Čísla ale ukazují opačný vývoj než u finálních výrobců. Zatímco tržby automobilek loni vzrostly o 2,8 procenta, u dodavatelů o 0,6 procenta klesly. Varovněji vypadá zaměstnanost. Počet pracovníků dodavatelských firem ze Sdružení automobilového průmyslu loni klesl pod 79 tisíc z více než 83 tisíc na konci roku 2024.
„Jde o signál rostoucího tlaku na objemy, marže i investiční schopnost firem,“ vysvětluje mluvčí sdružení Tomáš Jungwirth. Dodavatele ale podle něj nelze vnímat jako homogenní celek. Vedle podniků, které zakázky ztrácejí, jsou firmy, které rozšiřují výrobu a díky novým investicím mohou přijímat zakázky, které dříve kvůli naplněným kapacitám odmítaly.
Podle odhadu experta na tuzemský automobilový průmysl Petra Knapa se problémy týkají zhruba pětiny kapacit českého dodavatelského sektoru. Existenčně ohroženo je méně než pět procent. „V celkových číslech je to spíše postupná eroze než dramatický kolaps,“ popisuje Knap.
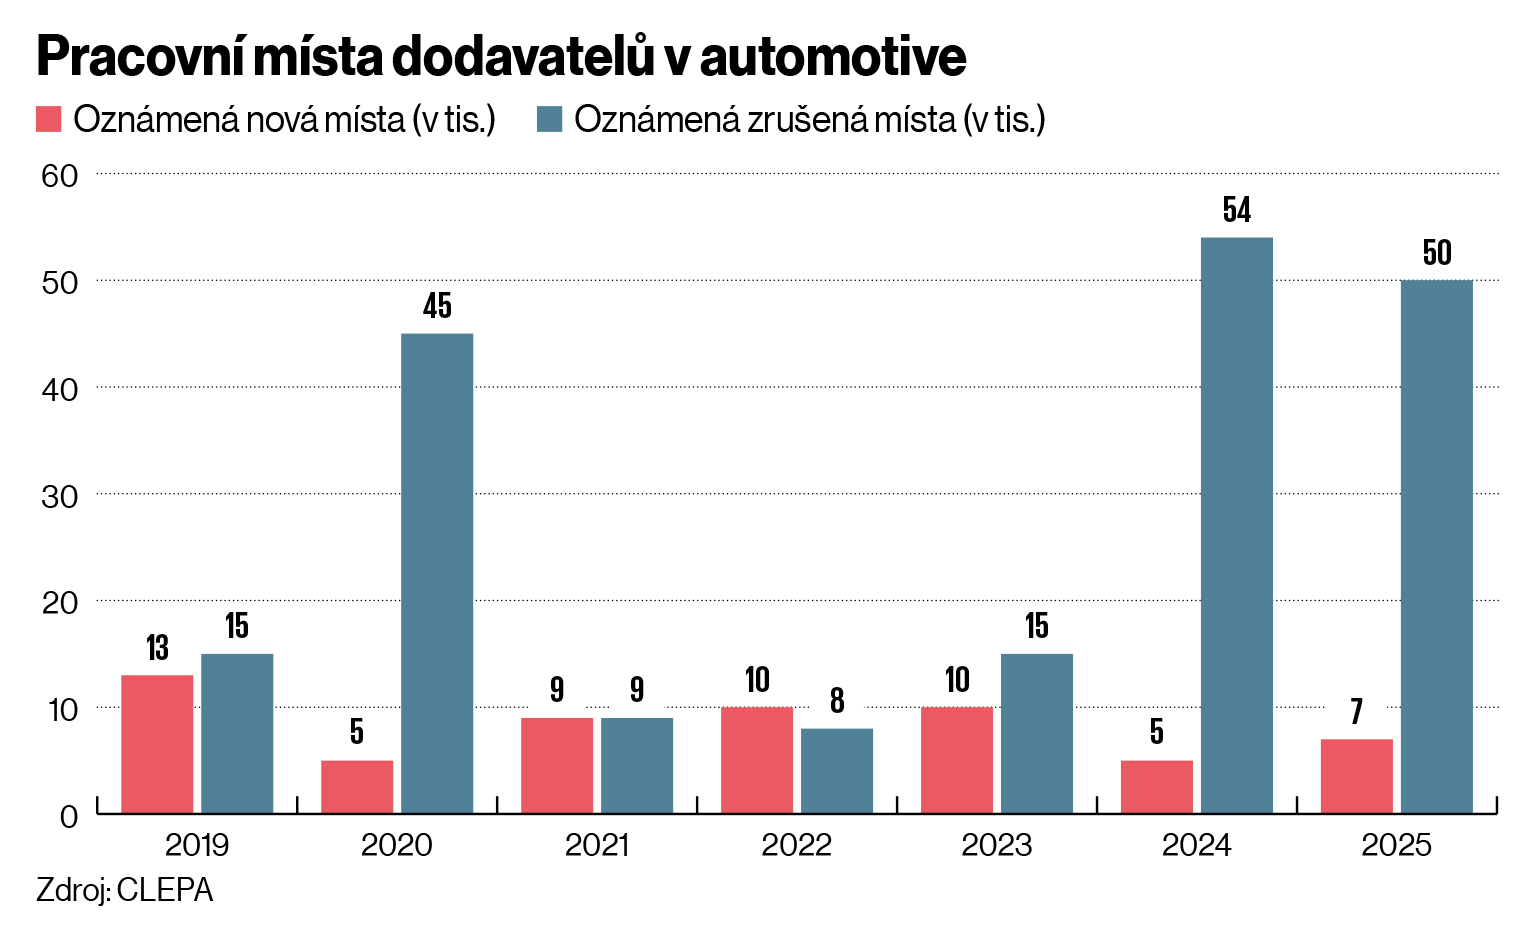
Český vývoj zapadá do širších evropských problémů. Během let 2024 a 2025 oznámili evropští dodavatelé zrušení 104 tisíc pracovních míst. Jen loni přitom proti rušeným místům připadlo pouhých sedm tisíc nově oznámených pozic. Klesá i ziskovost: v letošním průzkumu Evropské asociace dodavatelů pro automobilový průmysl očekávalo 24 procent dodavatelů ztrátu a celkem 76 procent firem ziskovost nižší než pět procent, kterou sdružení považuje za minimum potřebné pro dlouhodobé investice.
Ani problémy však nejsou mezi dodavateli rozloženy rovnoměrně. „Největší riziko vidíme u výrobců jednoduchých komponentů s nízkou přidanou hodnotou a u podniků silně závislých na jednom zákazníkovi, modelu nebo výrobním programu,“ říká Jungwirth. Zvlášť zranitelní jsou podle něj menší dodavatelé ve druhé a třetí úrovni řetězce.
Německá brzda
Hlavní zdroj obav českých dodavatelů přichází ze západní Evropy. Podle Sdružení automobilového průmyslu loni zhruba 420 miliard z bezmála 600 miliard korun jejich tržeb plynulo z exportu. Největší podíl má Německo, které představuje téměř třetinu vývozu českého automotive.
Německé a obecně západoevropské automobilky na tom nejsou zdaleka tak dobře jako tuzemská Škoda Auto. „Slabá a kolísající poptávka ze západní Evropy a Německa je hlavní příčinou,“ říká Knap. Čeští dodavatelé tak podle Jungwirtha mohou přicházet o zakázky i v době, kdy se v Česku vyrábí více aut.
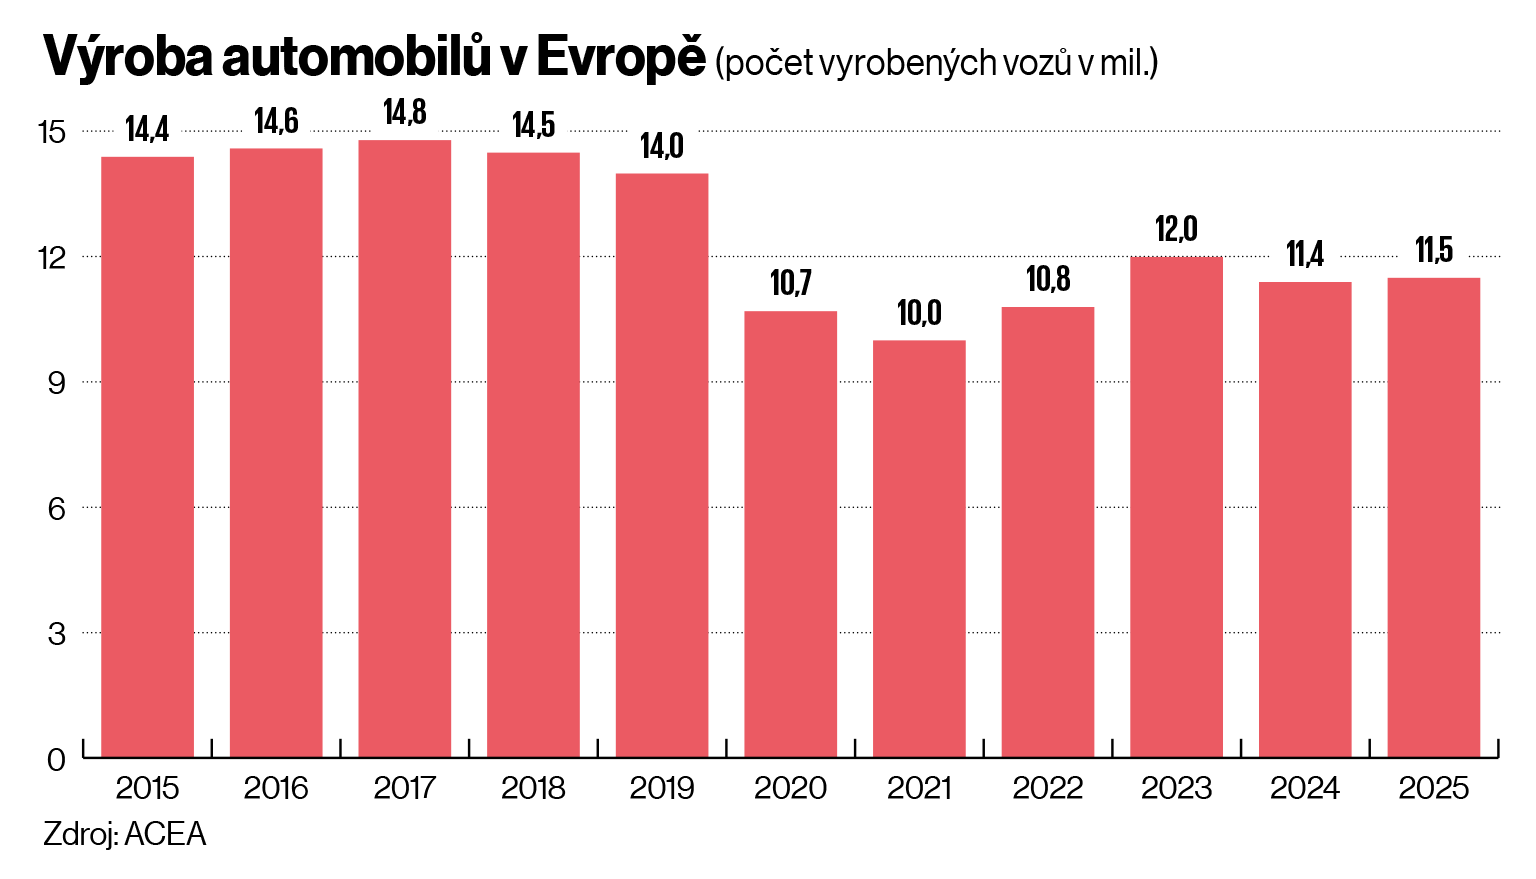
Dobrým ukazatelem kondice automobilek je zaměstnanost – a ta se nevyvíjí dobře. Podle Německého svazu automobilového průmyslu jen loni klesla zaměstnanost tamního automotive přibližně o šest procent. A jak potvrdila čerstvá zpráva z největší německé automobilky Volkswagen, problémy zdaleka nekončí.
Dozorčí rada Volkswagenu na začátku září schválila nejrozsáhlejší transformační plán v 89leté historii koncernu. K již probíhajícímu rušení zhruba 50 tisíc míst má přibýt dalších 50 tisíc. Koncern zároveň zmenší nabídku modelů až o polovinu a počet variant výbav až o tři čtvrtiny. Především však počítá s dlouhodobě menší výrobou: před pandemií měl kapacity dimenzované přibližně na 12 milionů vozů ročně, cílem je nyní zhruba devět milionů. Podle firmy mají jen evropské závody nadbytečnou kapacitu přes půl milionu vozů ročně.
Škoda Auto na zprávu reagovala prohlášením, že jejích aktivit se plán přímo nedotkne. U dodavatelských firem je tomu ale jinak. „Méně modelů a méně variant výbav znamená menší a méně diverzifikovanou poptávku po komponentech,“ upozorňuje Knap. Nejzranitelnější budou podle něj menší dodavatelé závislí na německém trhu a dílech pro spalovací automobily.
Volkswagen navíc není osamocený, byť řezy v dalších automobilkách zatím nejsou tak drastické. Renault a Ford letos oznámily zrušení dohromady až 1800 pracovních míst, další úsporná opatření chystá také Volvo Cars, které už loni zahájilo program zahrnující zrušení tří tisíc převážně kancelářských pozic. Současné plány na restrukturalizaci naznačují, že nejde jen o dočasné zakolísání či výkyv poptávky.
Vábení levnějších zemí
Vedle slabší poptávky tlačí na české dodavatele konkurence levnějších zemí. Nejvíce ohrožené jsou podle Knapa provozy zahraničních vlastníků produkující nízkomaržové díly, u nichž hrají významnou roli náklady na práci a energie. „Největší faktor je nyní Maroko a severní Afrika, tedy Egypt, Tunisko a Alžírsko, a Turecko. V rámci střední a východní Evropy část kapacity míří do Rumunska a Srbska,“ říká Knap. Příkladem je Inteva Products, která po zavření fabriky v Rychnově u Jablonce přesouvá výrobu do Rumunska.
V západní Evropě je podobných případů ještě více. Podle loňského průzkumu sdružení dodavatelů pro automobilky CLEPA a poradenské společnosti McKinsey plánovala během pěti let polovina dodavatelů snížit tamní výrobní kapacity, zatímco jejich rozšiřování očekávala jen desetina. Příkladem je německý Benteler, který letos spustil výrobu v marocké Kenitře. Zaměstnává tam přes tři stovky lidí.
Rozdíl v nákladech přitom není kosmetický. Studie poradenské společnosti Roland Berger vyčíslila nákladovou nevýhodu evropské výroby komponentů proti nejlevnějším konkurenčním lokalitám na 15 až 35 procent. Vedle ceny práce ji způsobují dražší energie a materiály, vývoj i regulace.
Tlak na evropské výrobce navíc stále více přichází z Východu. Čínská konkurence ovšem nesílí jen mezi automobilkami. „Od loňského roku velmi roste rozsah cenově agresivních nabídek od čínských dodavatelů,“ upozorňuje Knap.
Sázka na elektřinu
Další dělicí čáru mezi úspěšnými a ohroženými dodavateli představuje elektromobilita. Česko má stále silnou základnu výrobců komponentů pro spalovací automobily. Podle OECD tvořily díly přímo spojené se spalovacími pohony, například výfukové či palivové systémy, v roce 2023 zhruba pětinu českého exportu automobilových součástek. Pokud by jejich výroba skončila bez náhrady, podle modelového propočtu ministerstva financí by výkon českého automotive klesl o šest procent.
„Výrobci dílů určených výhradně pro spalovací motory čelí postupnému poklesu poptávky,“ potvrzuje Jungwirth ze Sdružení automobilového průmyslu. Transformace ale podle něj zároveň vytváří nové příležitosti. Elektrifikované automobily už letos tvoří zhruba dvě pětiny české produkce a část zdejších dodavatelů se na změnu dokázala adaptovat.
Příkladem je AISIN v Písku, který investuje přes 4,5 miliardy korun do výroby elektrických pohonných jednotek pro BMW. Po rozběhu má nová výroba tvořit až tři čtvrtiny obratu závodu. V Ostravě-Hrušově zase Schaeffler vyrábí vysokonapěťovou elektroniku pro bateriové elektromobily. Jungwirth zmiňuje také Valeo, Aumovio či Digiteq Automotive, zaměřené například na elektroniku, senzory, řídicí jednotky či software.
Přechod k elektromobilitě ale automaticky nezaručuje, že nová výroba nahradí tu zanikající. „Adaptace na e-mobilitu je velmi různorodá a spíše trochu opožděná,“ upozorňuje Knap. Problémem je navíc pomalejší než dříve očekávaný rozjezd výroby elektromobilů v Evropě. Ještě před rokem se počítalo, že evropské automobilky v roce 2032 vyrobí přes 10,3 milionu bateriových elektromobilů. Aktuální prognóza už očekává jen zhruba 8,2 milionu.
Čínská hrozba, nebo příležitost?
Jestliže čínská konkurence dělá vrásky evropským automobilkám, dodavatelé s otevíráním továren čínských značek v Evropě spojovali naděje na nové zakázky. Například BYD chce kolem svých evropských závodů vybudovat regionální dodavatelskou základnu. „Pro české dodavatele je to reálná příležitost, nikoli však automatická zakázka,“ říká Jungwirth. První kontrakty už BYD uzavřela například s rakouskou ocelářskou společností Voestalpine.
Knap je skeptičtější. „Obávám se, že jde spíš o proklamace. BYD prohlásila, že prověřila přes 200 evropských dodavatelů,“ říká. O žádné české firmě, která by veřejně potvrdila kontrakt s BYD či jiným čínským výrobcem pro evropskou produkci, zatím neví. Čínské automobilky jsou navíc více vertikálně integrované a část tradičních partnerů si mohou přivést z Asie.
Sílu čínského dodavatelského průmyslu ukazují investice. Zatímco u evropských výrobců komponentů v posledních pěti letech stagnovaly, u čínských firem vzrostly podle CLEPA o 57 procent. Čínský trh automobilových dodavatelů už má hodnotu přes bilion dolarů a je zhruba dvaapůlkrát větší než evropský.
Jaká je tedy před českými dodavateli budoucnost? Knap odhaduje, že do roku 2030 může počet pracovních míst klesnout až o osm procent, současně ale očekává vznik nových, lépe placených pozic. Namísto plošné krize tak sektor zřejmě čeká tvrdé třídění. Klíčové ale bude, zda restrukturalizace evropských automobilek obnoví jejich někdejší kondici.
Zaujal vás článek? Pošlete odkaz svým přátelům!
Tento článek je odemčený. Na tomto místě můžete odemykat zamčené články přátelům, když si pořídíte předplatné.

Newsletter týdeníku Ekonom.
Odhlásit se můžete kdykoliv.
Přihlášením k newsletteru beru na vědomí, že dochází ke sbírání a zpracování osobních údajů. Více informací o zásadách ochrany osobních údajů naleznete ZDE.