 Aktuální číslo časopisu Ekonom

 Robert Břešťan
Definice dlouhodobě dobré měnové politiky je, že se o ní v hospodách nikdo nebaví, říká viceguvernér ČNB Mojmír Hampl. Hned ale připouští, že tentokrát téma intervencí ČNB na oslabení kurzu koruny není nudná odborná záležitosti pro ekonomy a analytiky, ale i námět k diskusi pro "hospodský lid".
Proč váš krok tak rozdělil a zmátl experty, ekonomy, analytiky i podnikatele?
Mě nepřekvapilo, že to vyvolalo tak bouřlivou reakci v celé populaci. Překvapilo mne, že to vyvolalo takový zmatek mezi experty a analytiky, kteří nás sledují pravidelně a dlouhodobě a minimálně rok poslouchají naše výroky o tom, co se může udát v oblasti měnové politiky. To, že se z toho stalo veřejné téma číslo jedna, o němž se opravdu baví lidé v hospodách, je dokladem toho, že koruna je pro Čechy srdeční, emocionální záležitost. Mají pocit, že je to dlouhodobá kotva. Nám se zatím moc nedaří prodat fakt, že my nechceme ekonomiku připravit o kotvu cenové stability, ale že se naopak snažíme zamezit vážnému nebezpečí cenové nestability, jenže z opačné strany. To je totiž úplně nová situace, kterou česká ekonomika nezná a není na ni připravena. Těžko se to vysvětluje národu drobných střádalů, který deset patnáct let vůbec měnovou politiku ani inflační cíle neřešil.
Ta masa lidí ale logicky vidí hlavně riziko zdražování.
Ano, ale ta reakce je strašně přepjatá. Problém je symbolický, nikoli faktický. Vždyť co jiného děláme, když poslední čtyři roky snižujeme úrokové sazby? Přesně totéž - snažíme se do ekonomiky přinést dodatečné "zdražování". To mi jen potvrzuje mou tezi, že fakt, že v České republice je naprosto nejnižší podpora přijetí eura z celé střední Evropy, je důkazem toho, že lidé dlouhodobě věří koruně a stabilitě domácí měnové politiky. A doufám, že se nám podaří dodatečně vysvětlit, že ta nestabilita může přijít i s opačným znaménkem. Všichni chápou, že vysoká inflace je špatně, ale poprvé si tato ekonomika testuje a vede debatu o tom, co to znamená nestabilita v podobě klesajících cen a dlouhodobé deflace. To zažíváme poprvé.
Pokud se ale deflace přeloží jen jako to, že přináší nižší ceny, nelze se divit, že to běžní lidé chápou spíše jako dobrou zprávu, a vy jim ji teď berete...
Všichni by tu odvrácenou stranu začali chápat, až když by už bylo pozdě. Až by se kvůli tomu musely snižovat platy i důchody, až by začaly dramaticky klesat ceny nemovitostí a rostla nezaměstnanost. Kdybych byl měnový populista, mohl bych to nechat dojít tak daleko. Ale centrální bankéři mají svůj mandát k tomu, aby takovému populismu nepodléhali.
INTERVENCE JAKO GAZA
ČNB už ohlásila, že intervence mohou trvat rok až rok a půl. Znamená to tedy zároveň, že minimálně po tuto dobu je jasné, že úrokové sazby ČNB zůstanou na technické nule?
Nedávalo by příliš smysl, kdybychom opatřením jednoho typu, zvýšením úrokových sazeb, šli proti druhému, tedy proti intervencím. I když to slovo intervence zavání takovým jemným vyhlazováním volatility. Tohle je něco jiného, jde o použití kurzu jako alternativního nástroje měnové politiky za situace, kdy jsou úrokové sazby na nule a je zapotřebí další změkčení měnových podmínek.
Nedá se říci, že ČNB sama sebe tím snižováním úrokových sazeb až k nule zahnala do kouta?
Myslíte tím, že jsme byli tak úspěšní v dosahování nízké inflace?
To není nutně kritika, to je prostě fakt, že vám zbyl už jen jediný nástroj.
Není jediný. Když pominu záporné úrokové sazby a kvantitativní uvolňování anglosaského typu, mohli bychom i vyhazovat peníze z vrtulníku. Udělat tohle čisté monetaristické řešení. Myslím, že naše řešení je oproti všemu zmíněnému stále v mezích konvenční měnové politiky. V této situaci je prostě nutné dát do ekonomiky více peněz. Až se z téhle situace dostaneme, budeme peníze zase stahovat. Když se mne zeptáte, zda jsem šťastný, že jsme v této situaci, tak nejsem. Ale smyslem našeho opatření je vrátit se zpátky k normálním úrokovým sazbám a normální měnové politice. Kdybychom nedělali nic, možná bychom se k ní nevrátili 20 let.
Jaká je vaše představa o exitu z intervencí? I někteří členové ČNB říkají, že špatně zvolená strategie může přinést nové šoky, výkyvy kurzu, prudké posílení...
Nevím, zda je to autentický výrok, ale Stanley Fischer (izraelsko-americký ekonom a bývalý guvernér izraelské centrální banky - pozn. red.) prý kdysi řekl, že začít s používáním kurzu v měnové politice je to samé, jako jít do Gazy. Každý ví, jak jít tam, ale málokdo ví, jak se stáhnout. Jinými slovy, i exit je jedním z rizik použití tohoto nástroje, a koneckonců i proto jsme to tak dlouho zvažovali. Ideální model je, že ekonomika se oživí, dostane se zpět k cenové stabilitě, zvykne si na kurz 27 korun za euro a my intervence v určitém okamžiku opustíme a zvýšíme sazby z nuly na 0,25 procenta.
Mluví se o tom, že měnové intervence jednak pomohou exportérům a mají také podpořit domácí poptávku. V jakém ideálním poměru by podle vás měl být podíl na HDP ve vztahu export-spotřeba domácností-spotřeba vlády-investice?
Snažit se nastavit vnitřní strukturu HDP, a dokonce si za tímto účelem stanovovat nějaké cíle, to už by bylo sociální inženýrství. Smyslem toho, co děláme, není nastavit nějakou ideální strukturu ekonomiky. Smyslem je vytvořit co nejlepší prostředí k jejímu hladkému fungování. Role měnové politiky je stabilizace. I když tady se spousta složek ekonomiky chová tak, jako by se připravovala na válku.
Tím myslíte hromadění úspor a přiškrcení spotřeby?
Ano, smyslem našeho sdělení je - začněte se chovat normálně. Dostali jsme se do stavu, kdy kvůli mentálním faktorům, totální nedůvěře v budoucnost, nedůvěře ve stát, znechucení celé populace ze všeho, se sentiment tak vzdálil od fundamentu, že to začíná mít i makroekonomické dopady.
Z tohoto hlediska vás možná těší zprávy o tom, že Češi v obavách před zdražováním vzali útokem některé prodejny elektrospotřebičů?
Upřímně, já si počkám raději na reálná čísla, ne na zprávy v novinách.
VLASTNÍ MĚNA? K NEZAPLACENÍ
Jaké zbraně proti riziku deflace by ČNB měla v ruce, kdybychom byli členem eurozóny?
Když máte měnovou politiku, máte nějaký dodatečný tlumič, nástroj, díky němuž můžete reagovat na vývoj ekonomiky. Kdybychom byli v eurozóně, nemohli bychom dělat v zásadě nic. Bylo by to hodně podobné tomu, co vidíme v jižní ose eurozóny. Nebo když chcete vidět, jak by se dalo postupovat v ekonomice bez autonomní měnové politiky, která zažívá špatné časy a kde probíhá ohromný pokles cen, podívejte se do Pobaltí...
Ale právě Pobaltské země do eurozóny dobrovolně vstupují - Estonsko - nebo jasně míří jako Litva a Lotyšsko...
Ono to má svoji logiku. Rozdíl mezi námi a Pobaltím je ve formě a provádění měnové politiky za celé období transformace. Pobaltí po celou dobu jelo v režimu fixního kurzu; od začátku se tam rozhodli, že budou měnovou politiku "outsourcovat" zvenčí. Je proto logické, že chcete sedět u stolu, kde se rozhoduje o vaší měnové politice. Podstatné je i to, že Pobaltské země se na rozdíl od mnohých zemí eurozóny chovají vesměs tak, jako by už v té eurozóně byly. Kdyby se všechny problémové země v eurozóně byly schopné tak tvrdě přizpůsobit realitě jako třeba Lotyšsko, tak je krize eurozóny dávno pryč.
Je tedy podle vás právě tohle, ta možnost devalvovat korunu, intervenovat proti ní, tím hlavním důvodem, proč si zachovat korunu a nemít euro?
Není to možnost hýbat kurzem, ale možnost mít vlastní měnovou politiku.
Na druhé straně jsou tu zajímavé argumenty typu, že výhody koruny jsou už pryč a že jen fakt, že nemáme euro, stojí českou ekonomiku ročně zhruba 1,5 procenta HDP...
Někdo by mě musel opravdu vážně přesvědčit, že autonomní měnová politika této zemi dlouhodobě škodila a že přinášela dodatečné náklady. Já si to rozhodně nemyslím. Koneckonců Česká národní banka každý rok zpracovává takzvaný dokument sladěnosti, který vláda bere v úvahu při rozhodování, jestli bude stanovovat datum vstupu do eurozóny, respektive zda vstoupíme do mechanismu směnných kurzů ERM II. A já neznám lepší analýzu, která odpovídá na otázku, zda je naše ekonomika v klíčových parametrech dostatečně podobná té v eurozóně tak, aby to negenerovalo dodatečná rizika. A je mi líto, zatím ty analýzy vycházejí tak, že rizika jsou větší než přínosy.
Není tu i třeba bankovní lobby proti euru? Vždyť banky mají jen z kurzových operací a zajištění proti změnám kurzu ročně čistý zisk v řádech miliard...
Přiznám se, že za dobu, co se vede debata euro ano - euro ne, se mi nikdy nestalo, že by někdo z vedoucích činovníků bank, s nimiž se potkávám, právě tohle měl jako téma. Mnohem silnější argumenty jsou ideologické a ideové. A navíc, nejsem si vědom, že by se ke mně kdy dostaly nějaké detailnější studie ukazující na příkladu jednotlivých zemí, že by po přijetí eura následoval nějaký dramatický propad bankovních zisků. Tohle v debatě není žádný podstatný argument.
Robert Břešťan
Mojmír Hampl (38)
Vzdělání:
- V roce 1998 absolvoval Národohospodářskou fakultu VŠE v Praze.
- Na téže fakultě v roce 2004 obhájil doktorskou disertační práci.
- V letech 2000 a 2001 absolvoval jako Chevening Scholar postgraduální studium ekonomie na University of Surrey ve Velké Británii, kde získal titul Master of Science.
Kariéra:
- Od roku 1998 analytik v měnové sekci ČNB.
- V letech 2002 až 2004 ekonom v České spořitelně-Erste Group a externí poradce ministra financí.
- V letech 2004 až 2006 člen představenstva a vrchní ředitel České konsolidační agentury.
- V roce 2006 členem bankovní rady ČNB.
- V roce 2008 se stal viceguvernérem ČNB.
- 1. prosince 2012 byl jmenován i na druhé šestileté funkční období.
Soukromí:
- Je ženatý, má dvě děti.
Role měnové politiky je stabilizace. I když tady se spousta složek chová tak, jako by se připravovala na válku.
Pobaltské země se chovají vesměs tak, jako by už v té eurozóně byly.
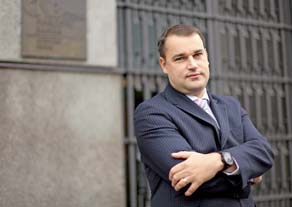
Foto: Jan Štembera
Zaujal vás článek? Pošlete odkaz svým přátelům!
Tento článek je odemčený. Na tomto místě můžete odemykat zamčené články přátelům, když si pořídíte předplatné.

Newsletter týdeníku Ekonom.
Odhlásit se můžete kdykoliv.
Přihlášením k newsletteru beru na vědomí, že dochází ke sbírání a zpracování osobních údajů. Více informací o zásadách ochrany osobních údajů naleznete ZDE.




